Il nuovo indice di Confagricoltura, Soft Power Club e Future Proof Society: rischio sui mercati ai massimi dal 2022 e sopra la norma anche nel 2027. Mais e soia tra le filiere più esposte.
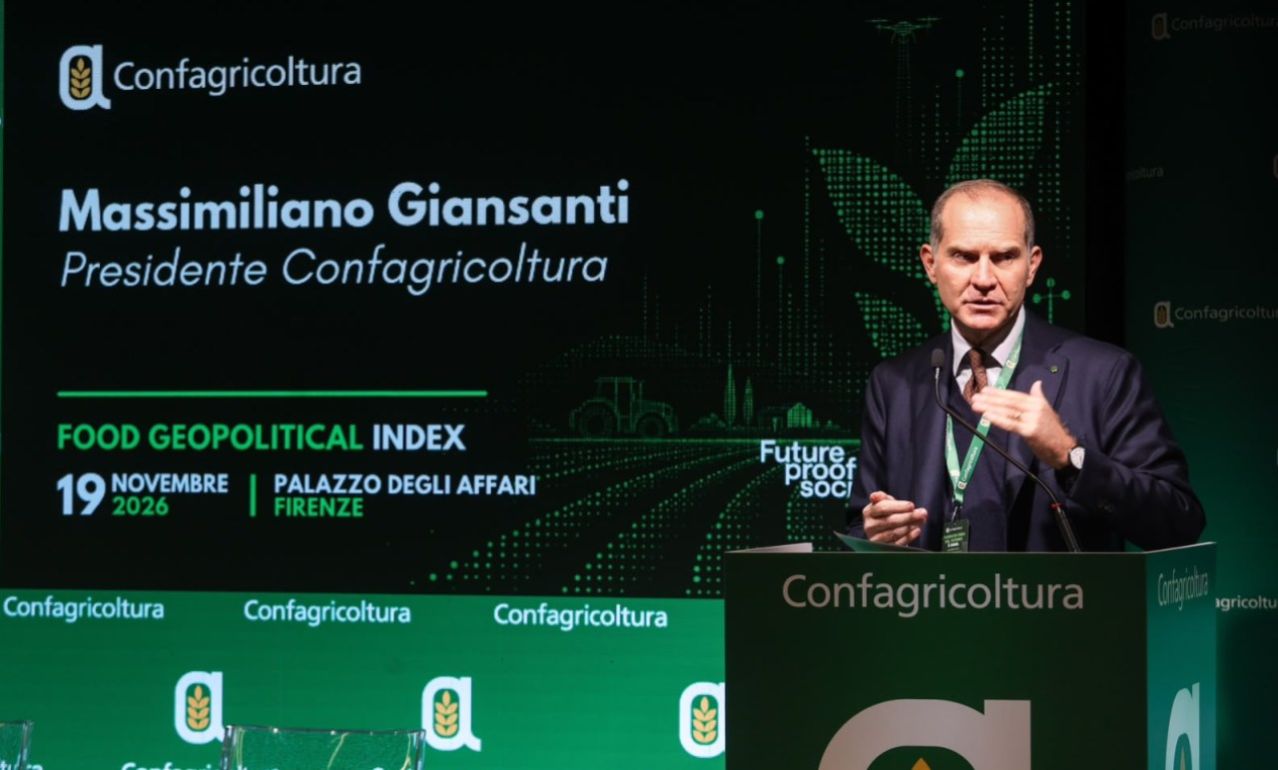
Il 19 novembre a Firenze Confagricoltura, con Soft Power Club e Future Proof Society, ha presentato il Food Geopolitical Index (FGI), il primo indice composito che misura il rischio geopolitico a cui è esposto il sistema alimentare italiano. A settembre 2026 la pressione sui mercati da cui dipende l’agricoltura ha toccato 79,1 su 100, il valore più alto dalla fine del 2022, e secondo i prezzi futures resterà sopra la normalità per tutto il 2027. Sul fronte degli approvvigionamenti sei prodotti su otto sono a rischio alto, tra cui mais e soia, colture centrali per il Veneto.
L’indice ha due componenti indipendenti, costruite su fonti pubbliche (World Bank, ISMEA, Istat, Eurostat e altre) e quindi replicabili e aggiornabili.
• FGI Market Stress misura ogni mese la pressione su cinque mercati che determinano i costi dell’agricoltura: petrolio, gas, fertilizzanti, noli marittimi di cereali e semi oleosi, prezzi alimentari. Confronta il prezzo del mese con la norma 2020-2026 e dà un punteggio da 0 a 100: 50 è la normalità, da 70 a 85 la tensione è alta, oltre 85 estrema.
• FGI Supply Exposure valuta ogni anno quanto è esposto ciascun prodotto importato dall’Italia. Combina quattro fattori: dipendenza dall’estero e concentrazione dei fornitori (pesa per il 40%), instabilità politica dei fornitori (25%), loro vulnerabilità climatica (25%), rotte e logistica (10%). Sopra 50 il rischio è alto, sopra 75 critico.
Nel 2024 e nel 2025 il Market Stress era rimasto sempre sotto 50. Tra febbraio e marzo 2026 lo shock dello Stretto di Hormuz lo ha portato da 48,9 a 71,7: un salto di 22,8 punti, il più ampio dal 2020, superiore anche a quello dell’invasione dell’Ucraina (+10,3). A settembre, con la crisi dei porti del Mar Nero, ha raggiunto 79,1, sotto il picco di marzo 2022 (95,5) ma in risalita da giugno.
In un anno, da settembre 2025 a settembre 2026, il punteggio è salito di 32,5 punti. Petrolio e gas spiegano il 63% dell’aumento: il Brent è passato da 68 a 116,8 dollari al barile (+72%) e il gas europeo è cresciuto del 129%. Sono saliti anche i prezzi alimentari (+16%) e i noli di cereali e semi oleosi (+14%).
Per gli agricoltori il dato più delicato riguarda i fertilizzanti. Dallo Stretto di Hormuz passa oltre il 30% dell’export mondiale di urea: ad aprile 2026 l’indice dei fertilizzanti è salito a 208,7 (+40% su settembre 2025) e il prezzo dell’urea è più che raddoppiato, da circa 400 a oltre 850 dollari a tonnellata. Da maggio i prezzi sono rientrati (147,0 a settembre, -2% in un anno), grazie al ritorno della Cina sui mercati, al calo della domanda e alla parziale riapertura dello stretto. Il rapporto avverte però che i fosfati restano cari per la carenza di zolfo e che, con il gas ai massimi, una nuova domanda stagionale potrebbe far ripartire i prezzi.
Per il 2027 lo scenario base, costruito sui prezzi futures, indica una media di 65 punti e un valore di 62,4 a fine anno, con petrolio a 87 dollari e gas a 60 euro/MWh. Nello scenario positivo l’indice scende a 55,7, in quello negativo resta a 69,5: in nessun caso torna alla normalità. È un elemento da tenere presente nella programmazione degli acquisti di energia e concimi.
L’esposizione media dell’Italia sugli otto prodotti analizzati è di 58,8 punti, rischio alto (57,5 nel 2019). Il fattore che pesa di più è la dipendenza dall’estero. Dal 2019 i prodotti sopra quota 50 sono passati da quattro a sei; restano a rischio moderato grano tenero e grano duro.
I punteggi 2025 per prodotto, con la quota di fabbisogno importata e i primi Paesi fornitori:
• Cacao: 73,5 – 100% – Costa d’Avorio 31,4%, Ecuador 14,8%, Perù 13,6%
• Caffè: 72,9 – 100% – Brasile 37,8%, Vietnam 17,2%, Uganda 16,7%
• Soia: 65,3 – 85,9% – Brasile 36,1%, Argentina 31,9%, Stati Uniti 17,4%
• Mais: 56,2 – 59,9% – Ucraina 35,1%, Ungheria 14,3%, Croazia 10,8%
• Riso: 55,3 – 35,2% – Pakistan 27,2%, India 22,1%, Thailandia 10,7%
• Carne bovina: 54,2 – 82,8% – Francia 43,8%, Polonia 10,3%, Paesi Bassi 7,4%
• Grano tenero: 46,9 – 72,2% – Ungheria 18,6%, Canada 14,3%, Romania 11,3%
• Grano duro: 46,3 – 44,4% – Canada 32,4%, Grecia 12,2%, Kazakistan 9,8%
Mais. Dal 2019 l’indice è salito di 6,8 punti ed è entrato in fascia alta: la quota di fabbisogno importata è passata dal 50% al 60% e quella dell’Ucraina, Paese in guerra e primo fornitore, dal 23% al 35% dell’import.
Soia. È la filiera più concentrata degli otto prodotti: l’85% dell’import arriva da Brasile, Argentina e Stati Uniti, quasi tutto dalle Americhe via Gibilterra, e il 94% attraversa almeno un passaggio marittimo obbligato. È la base dei mangimi per la zootecnia.
Carne bovina. Sale di 5,1 punti ed entra in fascia alta: la quota di fabbisogno importata è passata dal 61% all’83% e la Francia pesa da sola il 44% dell’import. Il rischio sta nella dipendenza, non nella fragilità dei fornitori.
Cereali. Il grano tenero resta a rischio moderato perché nessun fornitore supera il 19% delle importazioni; nel grano duro il Canada vale un terzo dell’import e crescono Kazakistan e Turchia. Il riso copre con l’import solo il 35% del fabbisogno, ma quasi la metà arriva da Pakistan e India.
Per un territorio come il Veneto, dove mais e soia sono colture di primo piano, l’indice conferma il valore strategico della produzione nazionale e la necessità di politiche che ne sostengano redditività e continuità. Per il presidente di Confagricoltura, Massimiliano Giansanti, la stabilità degli approvvigionamenti è «una questione di sicurezza». L’indice sarà esteso ad altri prodotti e all’export, e i tre partner hanno avviato un Osservatorio sulla Geopolitica del Cibo.
